

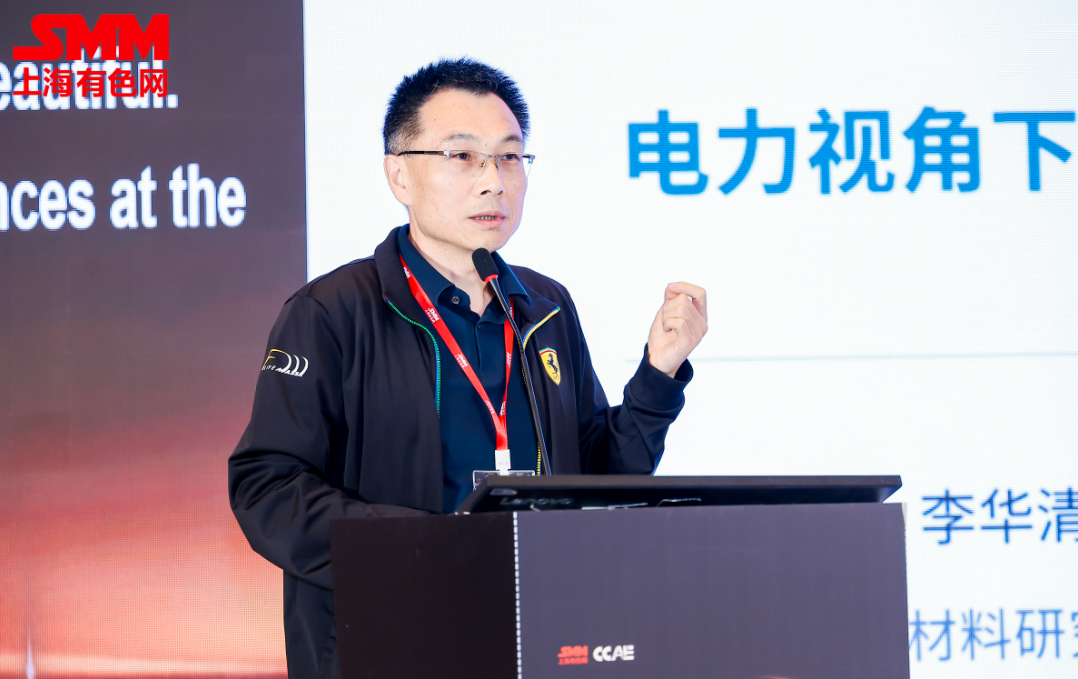
10月29日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——铜基新材料论坛上,长三角先进材料研究院业务总监李华清分享了“铜基材料三大增长极 电力视角下的AI 算力· 新能源· 半导体”。
需求格局重构:电力视角下的铜需求
从传统基建地产驱动,到"发电+用电"双轮驱动
需求迁移:从"基建地产"到"科技制造",铜的价值重心转移
►传统领域:存量博弈,增速放缓
建筑、电力、家电等支柱行业进入成熟期,整体增速显著放缓,预期年复合增长率约-2%,需求呈结构性萎缩态势。
►电力视角下的新解读:电网建设,用铜稳定的基本盘
新能源,从发电端到输、配、储、用,多角度促进铜增量;
AI算力与半导体是"用电"产业——从用电端拉动铜增量。
预计2030年,三大新兴领域将贡献全球近30%的用铜增量。
传导链路:电力底座→ 产业落地→ 铜材消耗的完整链条
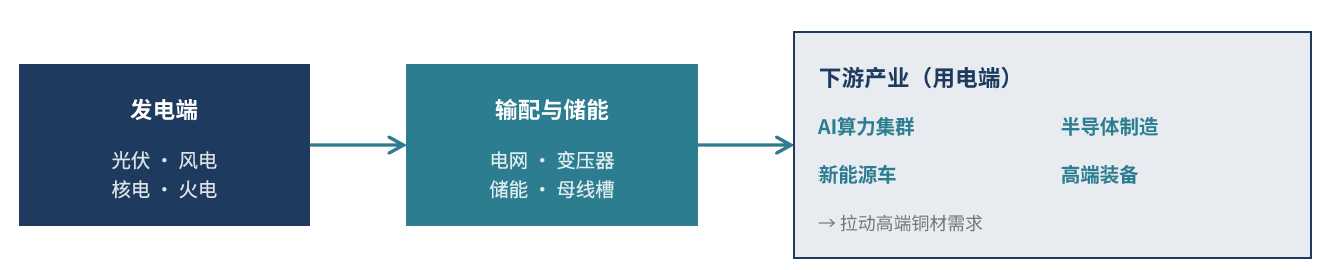
►关键洞察:直接用铜+ 间接用铜
直接用铜——终端产品内部的铜材:服务器铜缆、液冷铜管、电池铜箔、引线框架。
间接用铜——电力基础设施配套:变压器、电网扩容、储能电站、配电母线。这部分增量经常被市场低估。
铜需求强度阶梯:同是一度电,用铜量差近40倍
►解读一:能源转型是铜需求放大器
可再生能源用铜强度是传统火电的3-10倍,能源转型本身就是铜需求的结构性扩张。
►解读二:AI是迄今最强用电形态
AI数据中心铜强度27-39吨/MW(S&P Global口径),是传统火电的27-39倍。
►解读三:两端就是这条阶梯
左下角是新能源发电端,右上角是AI算力用电端——铜需求就在这条阶梯上。
全球电力格局对比:算力竞赛背后,电力基建节奏决定上限
►全球:分化格局
· 发达经济体:存量改造期,增速低,重心是新能源替代
· 新兴市场:用电随工业化、算力爆发增长,是新增主力
· 共性:AI算力改写电力需求曲线,输配瓶颈>发电瓶颈
►中国:全球最大一体化电力系统
· 发电装机突破40亿千瓦,全球第一。
· 特高压跨区调配,全国互联大电网。
· 建设速度快、落地周期短。
· 新能源、算力、高端制造大规模落地的铜需求稳定底盘。
美国:电力vs. AI扩张
· 电网碎片化,3000+独立运营商。
· 设备老化,主变超期服役。
· 输电线路审批7-15年。
· 算力扎堆区域并网排队,电接不进。
►对铜加工企业的启示:
•不管中国还是美国,补电力短板最终都拉动导电材料需求;
•中国电网扩容落地更快、周期更短,是铜材需求释放的主战场;
•美国市场建设周期漫长,需求释放节奏慢,需谨慎评估。
AI算力:黄金赛道、电老虎
算力竞争的本质是电力竞争--供电、散热、高速互联全链路用铜
AI服务器,用铜量增长——单台是传统机型的2-3倍
►全链路四大用铜增量:
•供电配电:母线槽与汇流排——承载高功耗大电流,用铜量2倍以上增长
•液冷散热:冷板与精密管路——解决风冷瓶颈,全新增量需求
•高速互联:DAC/AEC铜缆——芯片间微秒级通信,用量3-5倍
•PCB基材:HVLP高端铜箔——抑制高频信号损耗,核心基材
电力约束视角:智算中心落地的瓶颈,不仅是服务器,更是电力保障电网审批、变电站建设进度、绿电指标获取,直接决定铜材订单释放节奏。背后的电网扩容、变压器、储能配套,带来间接大量铜消耗——这部分增量经常被市场低估。
关键材料(1):高速铜缆与液冷系统——短距互联与温控核心(示范意义)
其对高速铜缆(DAC/AEC)和液冷散热系统的现状进行了介绍。
材料要求:高速铜缆需要极低电阻与高频稳定性;液冷冷板需要高导热率与精密成型能力。两者都对铜材的纯度、均匀性和加工精度提出远高于传统应用的要求——这正是高端铜加工企业的机会。
关键材料(2):HVLP铜箔——AI服务器PCB的核心基材
2026年全球该类铜箔需求预计达到2.4万吨,同比增长260%。需求快速起量,主要因为单台服务器的用量已从数公斤上升到数十甚至上百公斤,使市场空间迅速扩大。从供给端看,行业格局仍是海外垄断:日本三井、卢森堡铜箔及台湾企业金居三家合计约占全球85%的份额,国内厂商在高端产品上的良品率仍有待突破。
正因为技术上的壁垒高,这一环节形成了明显的价值高地:产品价格区间为每吨8万至12万元,毛利率水平在25%至35%。它之所以有价值,关键在于极低的轮廓度能够抑制高频信号损耗,并直接决定AI PCB的信号完整性。
新能源:消费基本盘
风光储车全链条,从发电端到用电端,铜需求的最大增量来源
新能源用铜全景:四大领域构成最大消费基本盘
其介绍新能源汽车:绝对主力需求(单车用铜量,是燃油车的3.6倍);光伏发电:稳定基荷支撑(每GW装机用铜量,随装机规模稳步扩张,贡献持续稳定的用铜增量);储能系统:爆发式增长引擎(增速最快的细分赛道);电力视角的关键补充(风光发电具有间歇性,必须配套电网升级与储能系统。十五五新型电力系统建设,将放大铜的刚性需求——这部分配套用铜经常被低估。)
关键材料:锂电铜箔极薄化与复合集流体技术迭代
其从锂电铜箔:极薄化与国产领跑;复合集流体:产业变局信号等角度进行了介绍。
战略判断:锂电铜箔是中国企业最具全球竞争力的高端铜材板块,但复合集流体技术路线正在重塑材料体系。铜加工企业需要同时布局极薄铜箔与复合集流体配套铜带,应对技术迭代风险。
半导体:高耗能、高价值
高纯金属、引线框架、高端铜箔,材料界的堡垒
两大材料:高端框架材料自给率20%,HVLP铜箔国产率15%
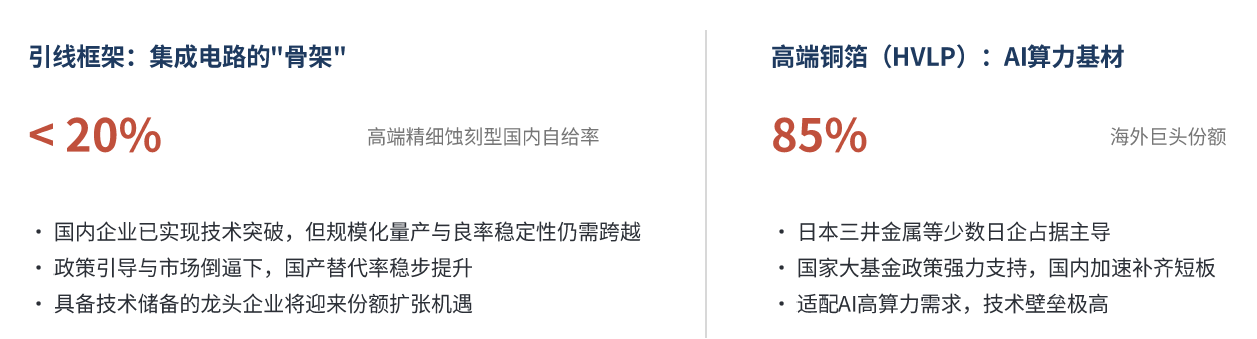
补充视角:半导体用铜体量虽小,但战略价值最高半导体用铜需求:封装环节;高纯金属靶材、软板及PCB、键合材料、导电与散热、外围设备与电力设施。
企业发展
需求释放受制于电力、供给端高端短缺、企业能力待升级
机遇与挑战
其从需求矛盾:爆发式需求vs 电力配套约束;供给矛盾:普通产能充足vs 高端材料卡脖子;转型矛盾:吨位思维vs 场景化服务能力等方面对相应的机遇与挑战进行了分享。
危机警示:铜价高企下,铝代铜压力持续增大——从电力电缆到母线排,替代已在发生;铜铝双金属是技术折中方案。
铜铝双金属:市场驱动、技术支持、政策导向
►为什么是中间地带?
•铜:导电好、价格高、密度大;
•铝:便宜、轻,61%IACS,接触电阻大;
•双金属:铜包铝/铜铝板带排,兼顾两者优势。
►两大驱动因素
①价格因素:——铜价11万,价格比≥4.5;
②技术进步——爆炸焊、轧制复合、等温复合、充芯连铸,工艺成熟,界面结合强度大幅提升。
►主要应用场景
•转接端子,电力电缆,母线排/汇流排,线束、光伏支架。
►对铜加工企业的启示
•铜铝双金属赛道,逐渐成熟
•短流程、中温轧制复合技术,值得关注
•电力传输、新能源车、动车等领域,铜铝双金属是未来5-10年增长最快的细分赛道之一
面向十五五:铜加工企业的四大行动建议
01 需求端:锚定电力驱动的新兴赛道
•客户结构,关注智算中心、新能源、动力电池、半导体;
•同步关注电网、储能、液冷配套等间接用铜市场。
02 技术端:攻坚卡脖子工艺
•AI算力:液冷铜材、高速互联、HVLP铜箔;新能源。
•极薄铜箔、金属化薄膜;引线框架、高端电解铜箔。
•铜铝双金属,抢占铜价高企下的中间地带。
•减铜减重场景、产品(0.01mm~0.1mm铜带市场)。
03 商业模式:产量到价值
•面向智算中心:配电+液冷系统铜材一体化方案;
•面向新能源:风光储全套铜导体材料方案;
•面向半导体:配合封测企业联合开发定制铜材。
04 风险前置:研判电力约束节奏
•关注电网审批、变电站建设、绿电指标等先行信号
•铜价诱导替代行为(铝代铜、铜铝双金属)的影响
•新一轮的产能追加。
最后,其还分享了面向十五五:致产业三方的行动倡议。