

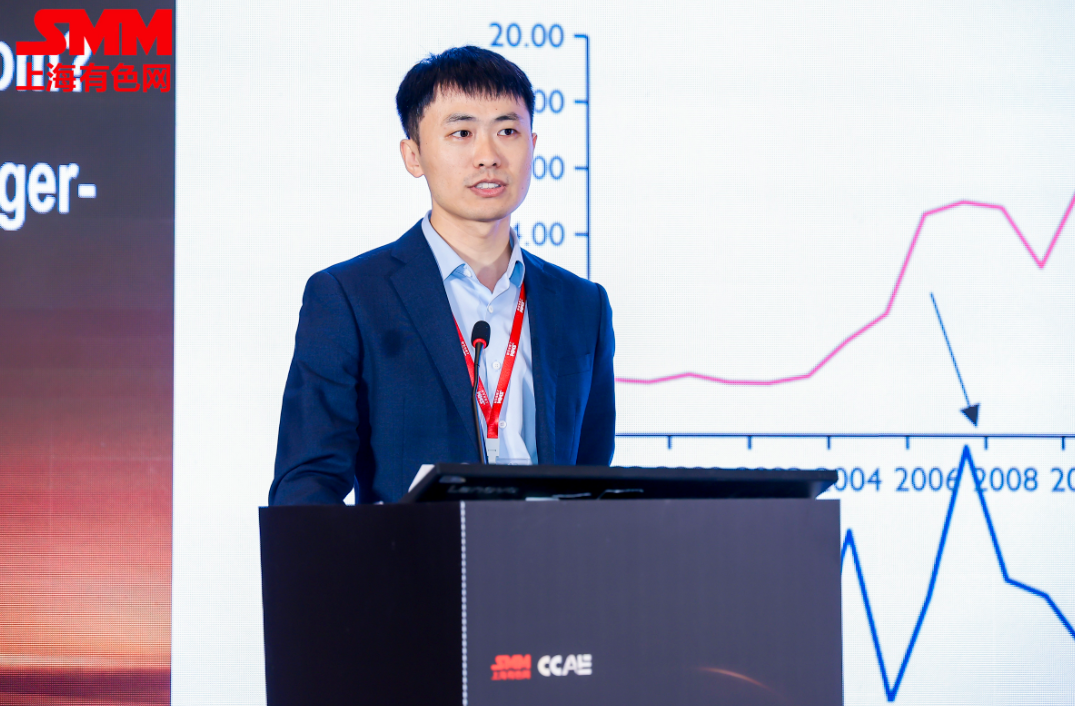
10月29日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——主论坛上,紫金矿业集团股份有限公司战略与信息处战略研究员巩学鹏跟与会嘉宾分享了“全球铜矿资源保障与矿业市场发展展望”这一主题。
01.铜矿资源现状分析
1. 矿山产能:历史上铜价上涨后3-4年是投产高峰
自本世纪以来,全球矿山产能经过了3轮扩张,分别是:
2003-2007年繁荣期带来的2006-2009年大量矿山投产;
2009-2011年量化宽松期驱动的2012-2017年大量矿山投产;
2017-2018年,库存周期迎来被动去库存和主动补库存周期,叠加资本开支不足,铜价有一波小幅上涨,该轮上涨带来了2020-2021年产能投放;
其总结发现,每次铜价上涨后的3-4年,就进入了铜矿山的密集投产期。
2. 矿山产量:2026年铜矿产量出现罕见负增长,远期增长预期仍保守
•ICSG统计2026年1-7月全球矿山铜产量(包括了铜精矿和湿法铜)合计1335万吨,相较去年同比下降了0.34%,主因2025年智利、印尼、刚果(金)的品位下降和多个大型矿山项目出现事故。
•根据各家研究机构的铜矿产量预测,2027年是比较明显的产量增长年份,各家预测增速在3%到6%不等;
•2027年矿山产量增长的最主要原因是过去两年扰动项目的复产,包括Cobre Panama、Kamoa-Kakula、Collahuasi、Grasberg等世界级大型矿山,占到2027年矿山增量的70%左右,真正新建、扩产落地的项目仍然非常稀少。
•向远期看,市场仍然一致认为2027年以后的铜矿增长仍然维持低增速且逐年下降的态势。
•2026年上半年,全球头部金矿企业增产整体乏力,主要企业黄金产量合计同比下降约3%。 紫金矿业黄金产量增速为13%,增长领先头部同行。紫金矿业矿产金产量47吨,位列全球第4。
(数据来源:公司公告)
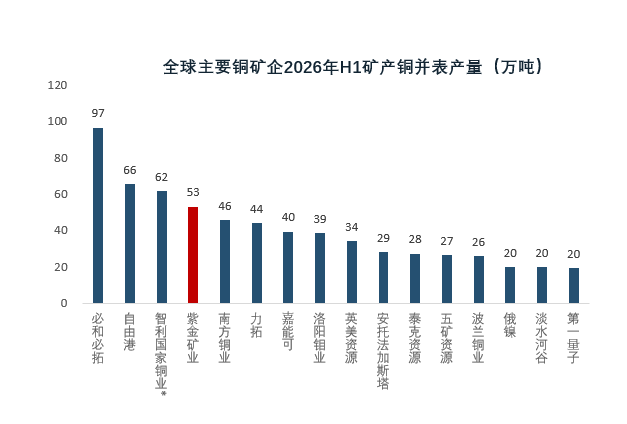
•2026年上半年,全球头部铜矿企业生产整体承压,头部17家铜矿企上半年合计产铜668万吨,同比下降3%。紫金矿产铜产量53万吨,位列全球第4。
3. 资本开支:矿企投资仍保持战略定力,但2026年预计明显增长
智利的矿业资本开支基本与2012年峰值持平:上次大规模投资周期是1990s,距今已有30年,当前更多倾向于进行维持性资本开支;
秘鲁未及2012年峰值:2008-2012年是秘鲁转向自由化后首轮大规模投资周期,带来了2015-2016年铜矿产量的快速提升。
统计全球头部矿企资本开支数据,2024、2025年的资本开支增速仅为6.6%和7.5%,该增速距离上一轮周期高点仍相差甚远,甚至不及2017-2018年小周期的增速。
4. 铜精矿需求:铜精矿紧缺来自周期错配
•矿山端的产能增速与冶炼端产能增速的差异,是铜精矿供需格局和TC变化的主要来源。
•二者的增速差异来自于不同的投产周期:矿山产能释放需要3-4年且不确定性高,冶炼产能释放更快且确定性较高;
•从历史来看,冶炼产能释放快、持续时间短,矿山产能释放慢、持续时间长。
•本轮周期不同点在于,2021年前后的高价仅刺激了冶炼产能投放,但是并未刺激出匹配的矿山产能,从而形成了巨大的供需错配。
•当前资源民族主义盛行,各国政府越来越多地要求产业链留在本地(印尼、津巴布韦等),要求矿山配套冶炼,从而导致冶炼产能的重复建设,铜精矿供需矛盾愈演愈烈。
5. 终端需求:铜的需求等同于电的需求,长期稳定增长
•全球经济增速与用电量密切相关,而铜的底层逻辑就是电,因此铜需求增速基本与全球用电量和全球GDP增速吻合。
•从长周期来看,随着全球经济增长,铜的需求趋势也呈现稳定向上增长,其长期年化需求增速在2.5%左右。
•当下全球能源结构转型和电气时代深入发展是显而易见的趋势,未来长期来看,铜的需求仍将持续增长。
•近年来铜的需求结构发生了一定变化,新能源、AI的需求增速较高、占比将持续扩大;此现象在历史上屡见不鲜,即便是1990年以来的电气化、信息化趋势,也未影响铜需求的长期单向增长的趋势。
02.铜矿资源供应增长的约束
1. 激励价格:当前价格水平已使较多项目具备了经济性
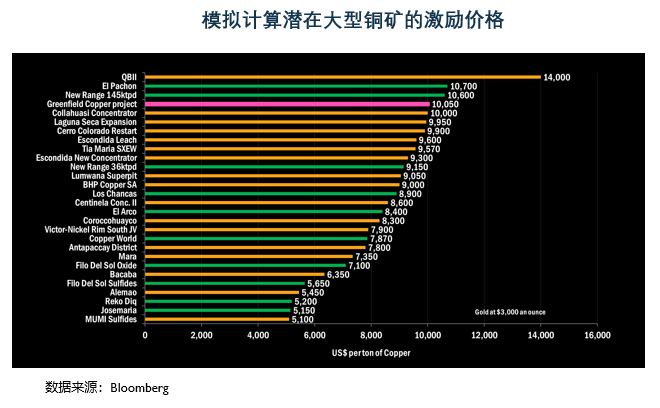
彭博对矿山建设的激励价格(incentive price)进行了测算:对于运营成本(副产品收益抵扣后)为1.30美元/磅、投资强度24,000美元/吨、品位0.45%、年产量25万吨铜当量的中型铜矿,铜价需要达到10,000美元/吨,才能产生15%的内部收益率(10%加权平均资本成本(WACC)+5%溢价(许可/建设延期风险和投资扩大风险) )。
模拟计算当前的27个铜矿绿地和棕地项目,产生15%内部收益率所需的平均铜价为8600美元;10000美元才可以确保供给增长;12000美元才可带来充足的供应。
2. 增长约束:当前矿山增长约束来自多方面
当下的“矿山增长约束”比历史上类似时期更加难以解决:
①新矿山稀少:历史上可以通过大规模开发新矿山来替代旧产能,但2015年以来找矿成果稀少,现存有望快速推进建设的大型矿山稀少;
②全球政治周期转向保守:各国倾向于增加对矿业的限制和约束,新矿山开发受限;
③ESG约束:历史上可以通过牺牲环境、土地、社区等方式延缓矿山衰减,但当前ESG的要求限制了该方式;
④资本开支不足:本轮高价并未刺激出大额资本开支,并且考虑到当前老龄化趋势,维持性资本开支可能占比相当高。
3. 资源勘探:绿地勘探预算占比下降,找矿发现日益稀少
标普全球统计,1990–2025年间共发现 263 处大型铜矿,其储量、资源量与历史产量合计铜金属量14.02亿吨。相较于 2025年数据,2026年的增量绝大部分来自现有矿山资源量增长,而非新矿床勘探发现。
找矿难度提升、绿地勘探动力下降共同导致2018年以来铜矿新找矿发现十分稀缺。
4. 产能周期:矿山老龄化是矿山产量低于预期的重要原因
•目前在产的大型铜矿山多投产于三个时间区间:上世纪末、2006-2009年、2012-2017年;
•其中大量南美巨型铜矿都是在上世纪末1990-2000年之间投产的:例如Escondida铜矿、Antamina 铜矿、Zaldivar铜矿、Collahuasi铜矿、Los Pelambres铜矿等;
•按照平均开采年限25年,上世纪末批量投产的铜矿从2020年前后逐步进入开采后期,矿山开采难度、品位和事故都会更容易增加。
5. 政治周期:历史上每次剧烈的政治转向都会带来矿业市场的波动
•1990-2000年间,南美地区自由化转向,资本涌入智利、巴拿马等国大规模投资开发矿业;
•1960s末和1970s初,全球左翼思潮盛行,民族独立和主权意识觉醒,非洲、拉美地区矿业国有化趋势,资本回流美国;
•政治自由化转向之后,投资管控和矿业政策放松,外资私人企业投资增加,会出现明显的铜矿产量释放;
•当前发展中国家资源民族主义日益盛行,发达国家深度介入关键矿产的资产交易和供应链,这些政府管控一定程度上阻碍了矿山产能释放。
6. ESG约束:大量价格不敏感因素制约了矿山投放
•ESG明显限制了本轮周期新项目的释放,未来铜供应中有很大一部分涉及对价格不敏感的因素。
•R.K. Valenta et al.(2019) 对全球最大的308个未开发铜矿样本进行了开发风险分析。开发风险分为三类:
①直接价格敏感型风险:品位;
②间接价格敏感型风险: 水、尾矿、变异性、砷、基础设施;
③价格不敏感型风险: 许可、法律、社区、土地占用、贫困、生物多样性。
•在全部308个项目中,87%的铜资源储量至少存在一个价格不敏感风险(平均2.1个)。
03.未来矿山供应可能以何种形式增长?
1. 价格:价格维持高位“解锁”次经济项目
•虽然当前价格已经明显高于铜矿的激励价格,但持续时间仍不够长;西方国家的矿业公司普遍已经形成了稳定的资金分配框架,约束了矿企的资本开支难以短时间内大幅增加;
•2027-2028年,如果价格持续处于高位,可能有部分大型项目进入最终投资决策,确定进行项目建设,这会带来更多矿山供应增量。
•届时,资源禀赋下滑被价格上涨所弥补,部分低品位矿、停产矿山、甚至尾矿重新具备了经济性。
2.政治:当前仍未看到拐点
•当下发展中国家的资源民族主义、发达国家的贸易保护主义严重影响资本流动和供应链安全,这是制约当前矿山产能释放的原因之一;
•未来如果全球政策出现明显转向,可能会带来矿山供应的显著增长,但目前暂时无法看到,仍需持续跟踪。
其列举了铜、锂、镍等相关的案例进行了解析。
3. 技术:历史上技术进步是供应大幅增长的重要途经
•斑岩型铜矿理论模型:通过深入研究提出了经典的斑岩铜(钼金)矿床模型,运用这一模型开展找矿勘查,在70-90年代先后发现几十个大型-超大型斑岩铜矿床。现存铜矿资源中,斑岩型铜矿占70%
•SX-EW湿法炼铜技术:20世纪80年代高效萃取剂研发成熟和普及,湿法工艺带来显著增量,美国1985-1998年湿法铜产量从10万吨增长到70万吨;智利1994-2002年湿法铜产量从20万吨增加到160万吨;峰值时期(2010年前后),湿法工艺贡献了全球铜产量的22%、智利铜产量的39%。
3. 技术进步有望扩大生产规模、加强资源回收、解锁低品位资源
•纵观全球头部矿业企业,对科技进步的重视程度持续加码,普遍将技术创新作为突破资源禀赋约束、对冲地缘与成本风险、构建长期核心竞争力的底层战略。
•方向1:人工智能赋能地、采、选、冶全链条;
•方向2:湿法工艺改进,解锁低品位资源。
4. 最可能的情形:多因素共同作用释放供应增量
•当价格维持在历史高位一段时间之后,我们有可能看到矿企的资本开支增加,原本无法经济化开采的停产矿山、低品位矿堆甚至尾矿都可能重新进入供应列表;
•与此同时,AI在矿业领域的应用需得到重视。虽然目前AI的矿业应用暂未大规模释放产能,但前景仍然乐观。技术进步带来的矿山供应增量有望一定程度上抵消资源禀赋恶化的影响。
5. 紫金矿业成为近年来全球铜矿供应增量的绝对主力
•2019年到2025年间,ICSG统计全球铜矿产量增长了251万吨,紫金矿业的矿产铜产量则在6年间增长了72万吨,贡献了全球铜矿增量的29%,是全球铜矿供应增长的绝对主力。
•2026年上半年,紫金矿业主要经营指标继续位居全球头部。营业收入287亿美元,位列第3;归母净利润58亿美元,位列第2;总资产795亿美元,位列第5,三项核心指标均进入全球前5。
•紫金矿业资产负债率为49.57%,仍处于全球头部矿企中上游水平。