

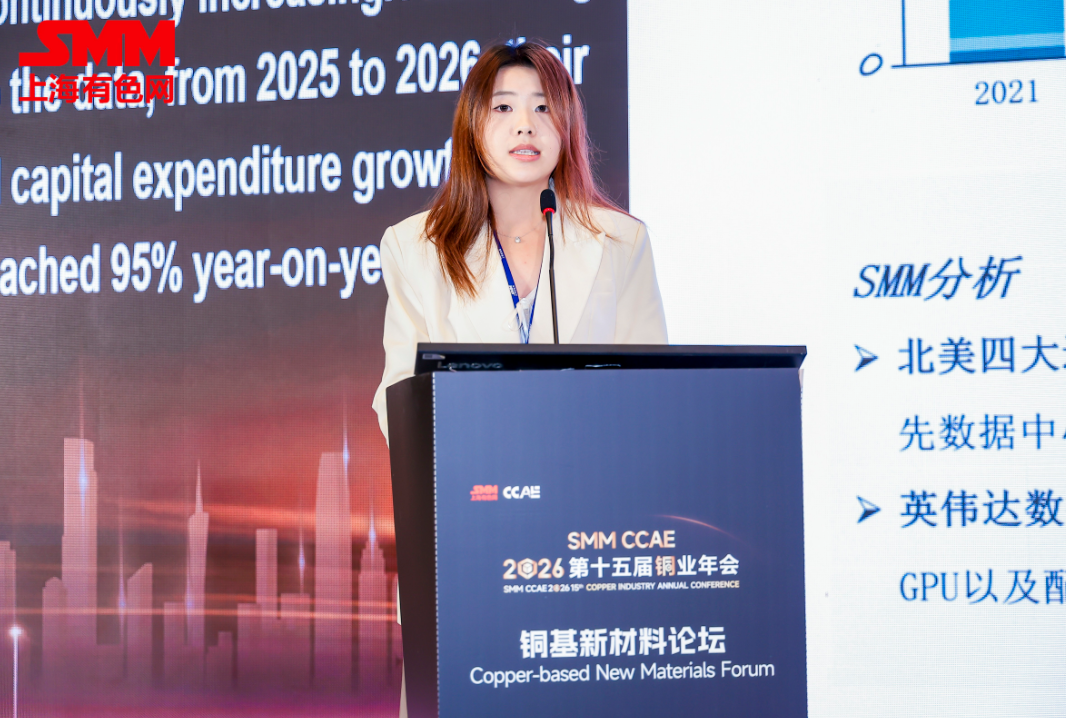
10月29日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——铜基新材料论坛上,SMM铜分析师王新阳围绕“从算力装机到金属消费:AI算力中心铜应用场景、需求规模及未来产业趋势探析”这一主题进行了阐述。
1.全球及中国算力中心市场规模与趋势
北美云厂商资本开支领跑 数据中心营收验证算力景气
►SMM分析
Ø北美四大运营商2026年AI相关资本开支合计约超7000亿美元、同比增长约95%,三年累计扩张接近五倍。资本开支是这条产业链最前置的领先指标,通常领先数据中心交付4–6个季度。
Ø英伟达数据中心业务单季营收从2025Q1的226亿美元升至2026Q3的512亿美元,六个季度增长1.3倍,2027Q2进一步看至890亿美元。大量资本开支主要流向GPU以及配套系统,而不是简单的土地、厂房土建。
全球数据中心装机持续放量 智算中心占比快速提升
►SMM分析
Ø全球维度看,2025‑2030年全球数据中心新增装机规模将持续扩张。AI智算算力是主要增量来源,算力中心建设呈现明显的区域分化格局,北美依旧保持领先,亚太地区增长弹性突出,而中国是亚太算力建设的核心市场。
Ø2026年全球数据中心新增装机量预计达30GW。分类型来看,智算+超算的新增装机占比持续上行。
AI 数据中心新增用铜量持续增长 单耗提升与占比扩大共振
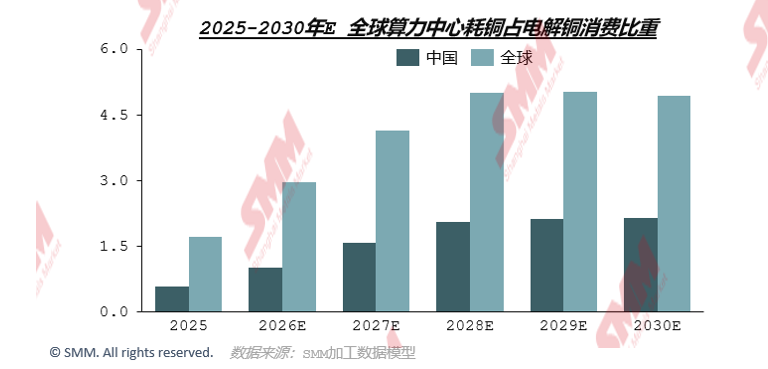
其结合2025-2030年E:全球算力中心新增用铜量,2025-2030年E:全球算力中心综合单耗趋势,2025-2030年E:全球算力中心耗铜占电解铜消费比重,2030年E全球铜消费结构占比等情况对AI 数据中心新增用铜量进行了解析。
2.算力中心金属需求框架拆分
智能算力中心用铜主要集中于供配电系统
►SMM分析
Ø智能算力中心用铜高度集中于供配电系统,占比约66%,是铜消费的绝对主力。其核心原因在于:AI服务器功率密度不断跃升,带动配套供配电系统的电流容量、母线槽规格和电缆截面相应提升,直接拉动铜用量增长。AI服务器硬件(高端PCB、内部互联铜缆)和液冷散热系统(冷板、CDU换热)各占约18%以及11%,整体结构呈现"供配电主导、服务器与液冷为辅"的特征。
Ø铜线缆、铜排与铜板带共同构成电力系统的核心,反映AI集群对高效、大容量电力供应的刚性需求。其中铜线缆属于整个数据中心的“血管”,主要用于电力传输和高速数据交换,渗透在各个环节。
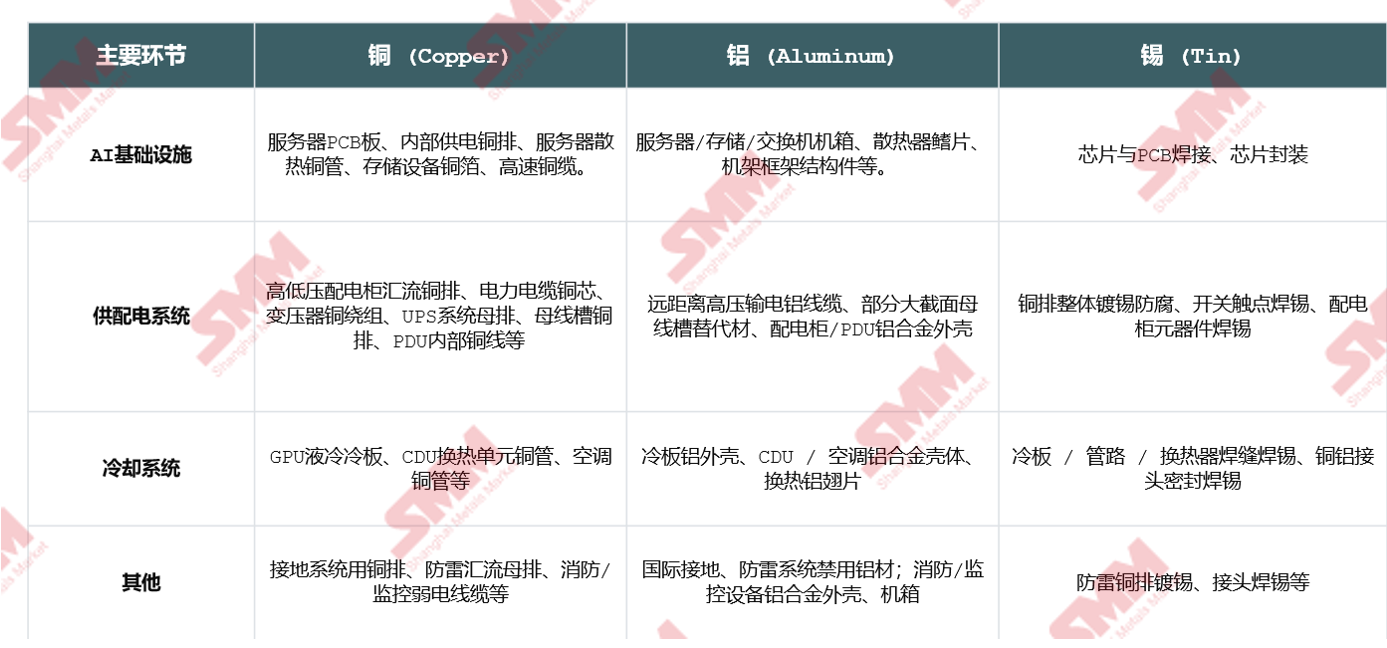
铜为性能王者 铝为性价比之选 锡专司焊接与防腐
3.算力用电外溢:从电力需求到电源与电网用铜
全球数据中心用电量六年翻倍 中国算力用电占比升至6%
►SMM分析
Ø全球数据中心用电量预计从2024年的约460TWh增至2030年的约 945TWh,六年接近翻倍。
Ø中国方面,据国家能源局数据,2025年全国算力中心总用电量2030年预计将攀升至约8000亿千瓦时,占比升至6%左右。
Ø用电量的快速增长直接推高了对电网容量和供电可靠性的要求,同时也成为制约数据中心建设节奏的核心瓶颈。
中国发电装机结构持续优化 光伏装机仍领跑市场
►SMM分析
Ø装机结构的“光伏化”趋势对铜需求有双重影响:一方面,光伏新增装机的增长直接拉动铜需求;另一方面,光伏出力的波动性需要配电网和储能系统进行调节,间接带动配电网用铜量增长。
Ø从数据中心视角看,清洁能源装机的大规模扩张为"绿色数据中心"提供了基础——未来大型智算集群将更多布局在西北、西南等地区,就近消纳绿电,这也将带动跨区域输电通道和配电网的铜需求持续增长。
电网投资稳中有升 输配电环节用铜量维持高位
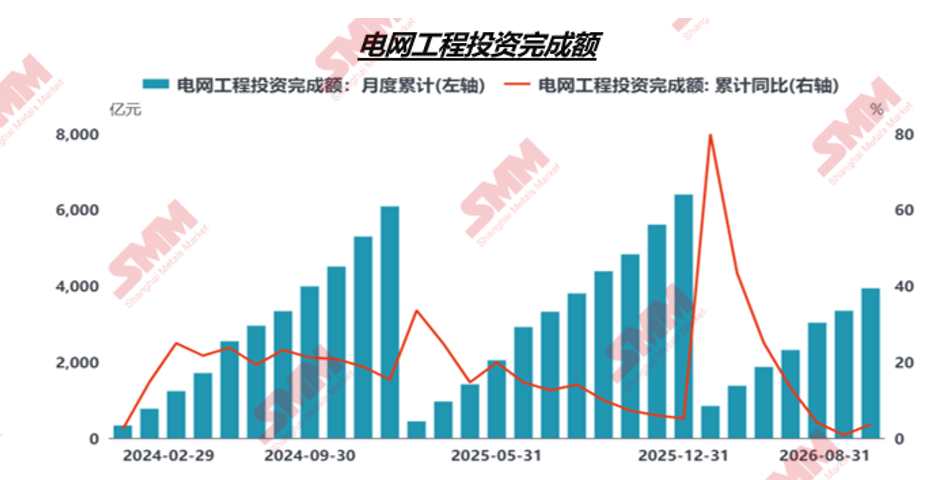
其结合电网用铜量预测(2025-2030E)、电网投资预测(2025-2030E)、电网工程投资完成额、电源工程投资完成额的趋势变化对输配电环节用铜量情况进行了分析。
4.情景预测与风险证伪
三档情景路径分化 五大风险指标锁定观测窗口
其以2026E—2030E年北美四大运营商资本支出预测为起点,推演乐观、基准、保守三档情景下的用铜路径(2025—2029E);并搭建风险与证伪指标体系(2025—2029E),从风险识别、观测变量、触发阈值到方向判断逐层拆解。