

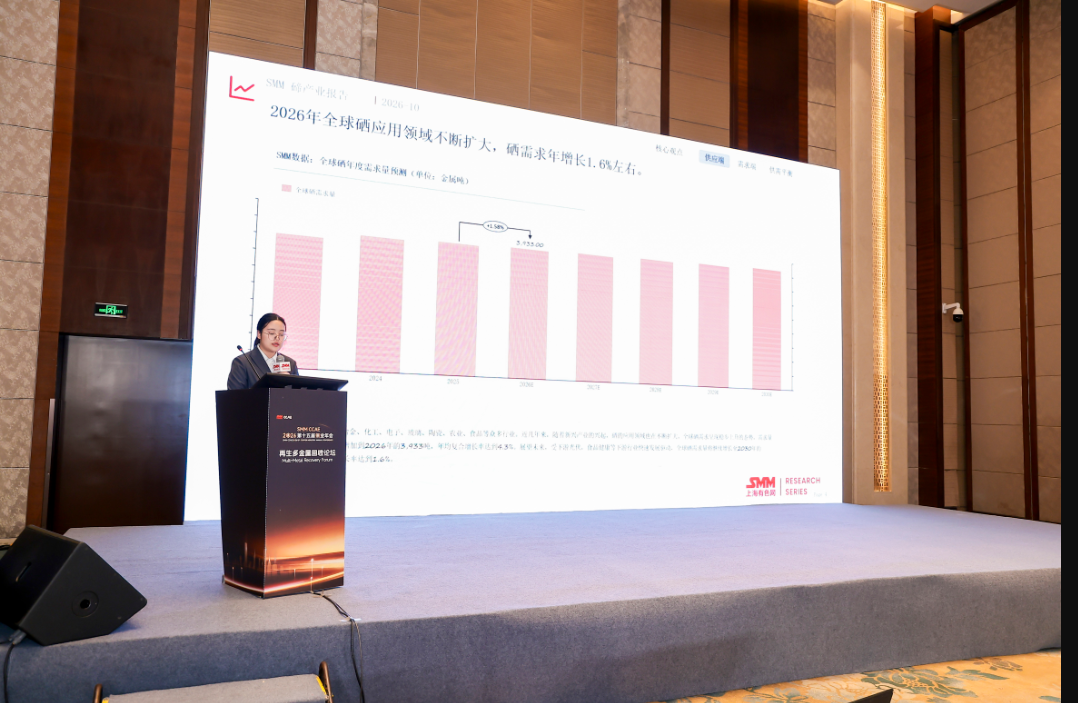
10月28日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——再生多金属回收论坛上,SMM高级分析师常欣宇分享了“硒碲铼行情分析”这一主题。
01 硒供应情况分析
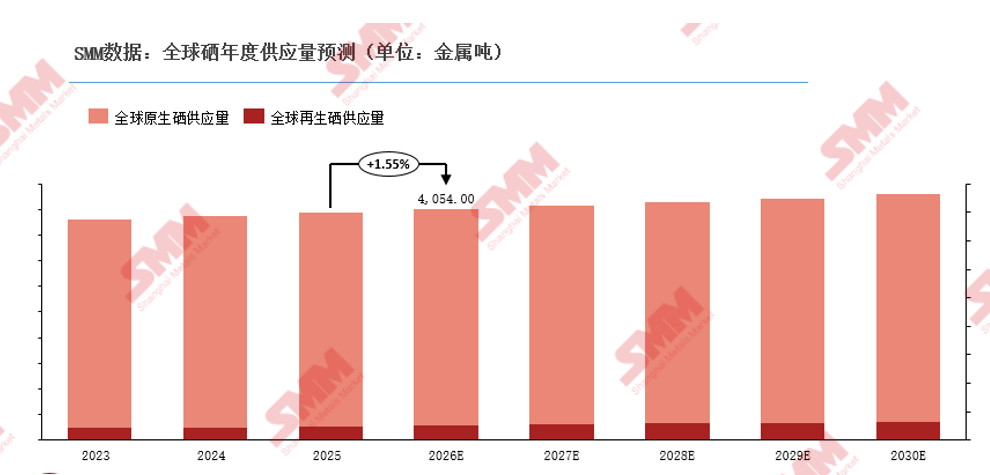
2026年全球硒供应持续走高,再生硒成未来增长主力
►SMM评论
根据数据显示,2024年全球硒储量合计约9.2万吨。从分布区域看,硒储量主要集中在欧洲,美洲和亚洲等地区。从分布国家看,硒储量主要分布在俄罗斯、秘鲁、美国、加拿大、中国、波兰等国家。其中,前5个国家的硒储量合计约占全球的70%,尤其是俄罗斯,其硒储量占全球的28.3%,为硒资源最丰富的国家。中国的硒储量约占全球的5.5%。
硒在地壳中的含量相当稀少和分散,全球硒生产来源主要是铜冶炼伴生。工业提取硒的主要原料为铜、镍、铅冶炼阳极泥,有色冶炼与化工厂的酸泥等,这部分统称为原生硒。整体来看,2025年全球硒供应中,原生硒占比高达94.4%,再生硒的占比仅约5.6%,供应量较小。再生硒通常可从含硒废料中获取,这些废料源于终端报废产品。然而,受限于经济成本、技术水平及市场需求等多重因素,再生硒的回收量目前相对有限。
2026年全球硒应用领域不断扩大,硒需求延续低个位数的年均增长
►SMM评论
硒的用途非常广,涉及冶金、化工、电子、玻璃、陶瓷、农业、食品等众多行业。近几年来,随着新兴产业的兴起,硒的应用领域也在不断扩大,全球硒需求呈现稳步上升的态势。展望未来,受下游光伏,食品健康等下游行业快速发展驱动,全球硒需求量将继续增长。
中国硒矿资源储量及硒金属供应量及供应结构
►SMM评论
中国硒矿储量约5,015吨。中国具有世界独特的硒资源分布特征,既有点状分布的富硒高硒区,又有连片的缺硒带。目前全国 23 个省(区)已探得硒矿产地 90 多处,主要集中分布在甘肃、江西、新疆、贵州、浙江等省份。
从供应结构来看,中国的硒供应约87.0%由原生硒贡献,仅13.0%为再生硒。原生硒的供应主要来源于铜冶炼阳极泥、铅锌冶炼副产物及独立硒矿,而再生硒的供应则取决于工业或其他行业含硒废料的回收量和回收技术的成熟度。
中国硒出口
►SMM评论
整体来看,预计2025年至2026年中国硒产品的出口量呈现一定小幅度的增长。进入2025年,受国家对其他小金属产品的出口管制政策影响,海外企业担忧中国政府或将对硒产品进行出口管制,故从中国进口大量硒产品,但可能未来随着海外企业恐慌囤货情绪的减弱,中国的硒产品出口量也将出现回落的可能。
中国硒进口
►SMM评论
整体来看,2024年之前,受国内硒产量下降的影响,且伴随着电解锰行业的高开工率的影响,二氧化硒作为电解锰生产的添加剂的需求集中释放,生产企业加剧了对原料的抢购,从而使得中国硒产品的进口量在1,100吨左右。2024年之后,随着国内硒产品的供应持续上升,同时下游行业生产企业的生产经营日趋稳定,中国硒产品的进口量明显下降至2025年的750吨左右,预计2026年中国硒产品的进口量可能出现一定回升,但未来很难再回到1,000吨水平。
02 硒需求情况分析
硒需求同比预增2%,连年需求增长驱动硒价坚挺
►SMM评论
•2025年国内硒总需求量为2,520金属吨,最大的下游应用为冶金领域。2025年中国冶金领域对硒的需求量约占硒需求量的46%。
•2025年中国工业领域对硒的需求量约占硒需求量的23%。工业领域对硒的需求主要集中在玻璃制造业及陶瓷制造业。
•2025年中国电子光伏领域对硒的需求量约占硒需求量的12%。
•2025年中国食品健康领域对硒的需求量约占硒需求量的15%。
除了冶金、工业、电子光伏、食品健康等行业外,颜料、医药等其他领域均对硒有一定的需求量,2025年其他领域对硒的需求量约占硒需求量的4%。
冶金领域告别黄金增长期 但仍是最大消费领域
►SMM评论
在冶金行业,硒主要是加工成二氧化硒作为电解锰生产过程中的催化剂,用二氧化硒作为催化剂可大幅提高锰电解过程中的电流效率,降低槽电压,提高生产效率,电解锰行业是硒目前最主要的应用领域。过去随着我国对不锈钢的需求日益增大,促使电解锰产业的快速发展。我国是全球最大的电解锰生产、消费及出口国,故硒在冶金领域中的消费量远远超过其他传统产业。
2023年至2025年,中国冶金领域对硒的需求量的年均复合增长率为7%。展望未来,随着传统钢铁行业需求见顶,电解锰的产量增长或将受到一定制约,从而导致冶金行业对硒的需求量增长受到一定限制。
工业领域依旧维持稳定 电子光伏领域增长较快
►SMM评论
工业领域对硒的需求主要集中在玻璃制造业及陶瓷制造业。整体来看,2023年至2025年中国工业板块对硒的需求量先下降后上升,但整体数据来看基本保持稳定。受累于房地产与消费降级等因素,2024年硒需求出现小幅回落,消费量约571吨。
在玻璃行业,硒既可用于脱色也可用于着色,向玻璃中加入不同含量的硒, 既可脱出玻璃中由于铁等杂质导致的杂色,也可得到玫瑰色、红色、茶色等颜色的玻璃,且目前暂未出现其他替代品,故SMM预测工业领域对硒的需求或将稳中缓慢上升。
►SMM评论
在光伏行业,硒被视为制备太阳能电池吸收层的理想材料,薄膜铜铟镓二硒化物(CIGS)太阳能电池在国际上被誉为下一代廉价太阳能电池,成为太阳能电池行业的重要发展方向。
此外,硒的其它新型薄膜太阳能电池(如铜铟硒、铜锌锡硫硒、硒化锑等)在我国的研发也取得了显著进展。在电子行业,硒可以与碲、砷形成合金,用于生产高速复印机和激光印刷机的感光器。硒的半导体化合物还可用于制作半导体制冷器、光探测器、红外雷达及红外光学部件。
SMM预测,2025-2026 年中国电子光伏领域硒需求将稳步抬升。
食品健康领域需求增加显著 其他领域保持稳定
►SMM评论
2025年中国食品健康领域对硒的需求量达到383吨,约占硒需求量的15%。在食品健康方面,硒主要用于添加到饲料和化肥中以补充人类和动物体内的硒含量。硒和碘类似,是人体必需的微量元素之一,通过在饲料中添加硒或者通过施用含硒化肥,提高低硒土壤的硒含量,可通过生物链达到给人体补充适量硒的目的。
目前富硒产品种类、数量日益增多,如富硒农产品、含硒保健品、饲料及肥料。硒在食品健康行业的发展前景非常广阔。SMM 预计,2026 年,国内食品健康领域硒需求或将接近400吨。
►SMM评论
除了冶金、工业、电子光伏、食品健康等行业外,颜料、医药等其他领域均对硒有一定的需求量,2025年其他领域对硒的需求量达到100吨,约占硒需求量的4%。在颜料行业,硒主要用于生产包裹红颜料,该种颜料具有良好的热稳定性、抗紫外线及耐高温等优点。
此外,通过控制颜料中硫、硒的比例,可以产生红、橘红等多种鲜艳的颜色。在医药行业,硒主要用于生产治疗心血管病、关节炎等疾病的药物,但是由于硒的安全范围较窄,硒在医药领域的消费量相对较小。
展望未来,其他领域对硒的需求量将保持在100吨以上。
供应扩张缓慢 需求依旧增长
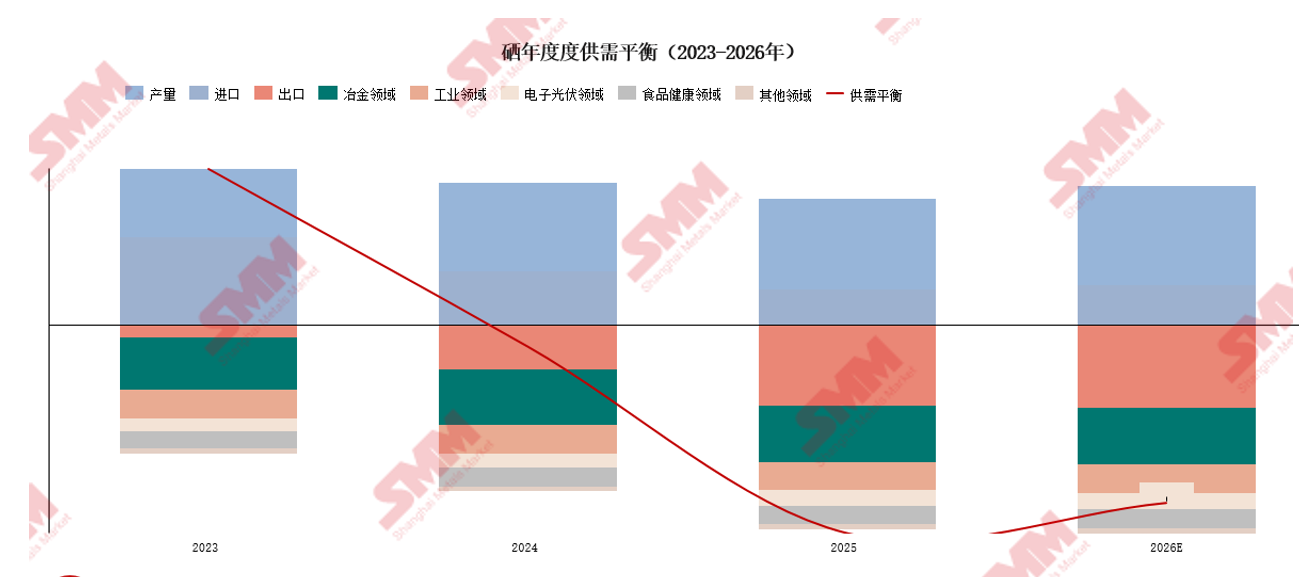
►SMM评论
长期来看,尽管2025年粗硒价格出现一定回调,但硒市场由于在供需平衡中预计会出现长期需求缺口,因此预计长期上涨的趋势依然未变,尤其在新能源和战略性材料领域的潜在应用支持下,粗硒等硒产品价格仍然具备上行动力。
03 碲供应情况分析
2026年全球碲供应持续走高,年增长1.68%左右,再生短期来看占比太低,无法成为增长主力
►SMM评论
根据USGS数据显示,2024年全球碲储量合计约3.5万吨。从分布区域看,碲储量主要集中在欧洲,美洲、亚洲和非洲等地区。从分布国家看,碲储量主要分布在俄罗斯、美国、中国、加拿大、南非、瑞典等国家。其中,前5个国家的碲储量合计占比超过全球的40%,尤其是俄罗斯,其碲储量占全球的16.6%,为碲资源最丰富的国家。
中国的碲储量约3,109吨,约占全球的8.9%。碲的矿物分布主要有独立矿床和伴生矿床两种。目前世界上的独立矿床仅有四川省石棉县大水沟的独立碲矿床一处,此矿床远景储量在2,000吨以上。按矿种划分,碲的主要伴生矿床类型有以下几种:(1)斑岩铜矿和铜钼矿床及铜镍硫化物矿床;(2)含铜黄铁矿矿床和黄铁矿多金属矿床;(3)层状砂岩铜矿床;(4)贵金属矿床;(5)锡石硫化物矿床;(6)热液铀矿床;(7)酸碳盐岩中的层控铅锌矿床;(8)低温汞、锑矿床。
2026年全球碲应用领域不断稳步扩大
►SMM评论
全球碲下游需求量呈现稳步上升的态势。这主要得益于新能源产业的快速发展,光伏电池等应用领域对碲的需求不断攀升。整体来看,全球碲供给和需求呈现良性互动态势。供给端正在逐步跟上需求增长,而需求端也有望在未来5年内保持稳定增长,为碲产业的长期发展奠定了基础。
中国碲矿资源储量及碲金属供应量及供应结构
►SMM评论
根据自然资源部的数据,中国碲矿储量约为3,109吨。碲作为伴生元素,主要伴生于铜、铅、锌等主矿金属矿石,独立碲矿床极少。我国最主要的富碲矿床类型包括热液型多金属矿床(占国内伴生碲储量44.8%)、矽卡岩型铜矿床(占43.9%)和岩浆铜镍硫化物型矿床(占11.3%)。
此外,四川省石棉县的大水沟碲铋矿床,是全球仅有的以碲为主的矿床。目前,我国已查明63处伴生碲矿产地,1处独立碲矿,其中江西的碲储量最为丰富;甘肃省和四川省也有一定的储量。
中国碲金属供应量及供应结构
►SMM评论
从供应结构来看,中国的碲供应结构与全球相类似,中国原生碲供应量占比到达99.5%,再生碲的供应量仅约0.5%。受限于经济成本、技术水平及市场需求等多重因素,再生碲的回收量极小。
当前,中国碲市场正处于快速发展阶段,碲资源的主要稳定供应依赖于从精炼铜生产过程(火法冶炼)产生的阳极泥中回收得到。作为全球最大的碲生产国和消费国,中国在全球碲市场中占据重要地位。2025至2026年,中国碲供应量保持温和增长。未来中国的碲供应仍以原生碲为主,再生碲对碲市场供应增量十分有限。
中国碲进出口
►SMM评论
中国金属碲市场呈现出一定的贸易顺差。近年来,随着中国金属碲产品质量的提升和品牌的建立,中国金属碲在国际市场上的份额不断扩大。然而,2025年2月,中国商务部和海关总署宣布,根据《中华人民共和国出口管制法》、《中华人民共和国对外贸易法》、《中华人民共和国海关法》、《中华人民共和国两用物项出口管制条例》有关规定,为维护国家安全和利益、履行防扩散等国际义务,经中国国务院批准,决定对钨、碲、铋、钼、铟相关物项实施出口管制,其中包括金属碲、碲化镉、碲化镉锌、碲化镉汞。2025年起中国碲产品出口量出现下降。中国作为碲产品的生产大国和出口大国,金属碲行业在高端领域仍面临一定的进口依赖,部分高端金属碲产品和技术仍需从国外进口,故中国在碲产品上仍有一定的进口量。
中国主要出口碲化镉和硼及碲。2025年中国碲产品出口结构中,碲化镉的占比达到55%左右,硼及碲的占比则为45%左右。中国主要进口硼及碲。2025年中国碲产品出口结构中,硼及碲的占比高达97%左右,碲化镉占比仅为3%左右。
04 碲需求情况分析
碲需求同比预增,连年需求增长驱动碲价坚挺
其结合中国碲下游需求量年度分布及预测进行了分析。
此外,其还对全球碲化镉电池生产企业市场占比进行了介绍。
光伏领域对我国碲需求量增长将起决定性作用
高纯碲是生产碲化镉薄膜的关键原材料之一,碲化镉薄膜太阳能电池是光伏行业中发展最快的部分,因此该行业对碲的需求呈爆发性增长趋势。
半导体领域依旧为最大下游应用 冶金领域维持平稳
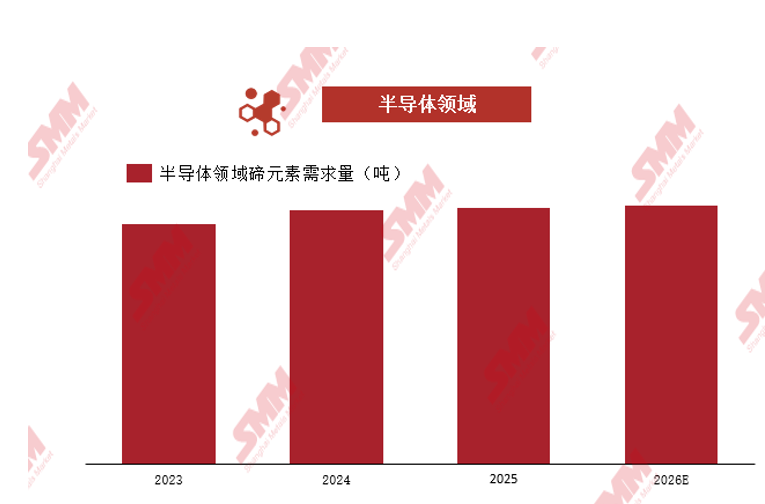
►SMM评论
我国是半导体温差制冷器件生产大国,目前,温差制冷仍在碲消费中居主导地位,碲是温差材料的主要合金组分,碲化铋是优良的热电半导体制冷材料。
►SMM评论
在冶金领域,碲作为合金添加剂添加到合金中,冶金行业是碲传统上重要的应用领域。将碲加入钢和铜合金中,可改善其切削加工性能并增加硬度,在白口铸铁中碲被用作碳化物稳定剂,使表面坚固耐磨。在铅中加入少量碲,可提高铅的耐蚀性、耐磨性和强度,能增加铅的硬度,用来制作电池极板和印刷铅字。随着科技的不断进步和人们对高性能材料需求的不断增加,含碲有色合金的应用领域将会更加广泛,未来呈现较为平稳的增长态势。
石油化工领域需求增加显著 其他领域保持稳定
►SMM评论
在石油化工领域,碲主要被用作石油裂解催化剂的添加剂和制取乙二醇的催化剂,以提高裂解效率和产物的选择性。碲还被用于制造固体润滑剂,以减少机械设备的摩擦和磨损。
此外,在铸模涂料领域,碲作为一种有效的添加剂,被用作控制铸件冷却速度和气孔率,以优化铸造过程,提高铸件的质量和性能。随着科技的进步和石油化工行业的发展,未来碲在石油化工领域的应用范围还将不断扩大。预计未来石油化工领域对碲的需求量仍保持持续增长的趋势。
►SMM评论
除上述应用领域以外,碲还可以作为感光材料,红外探测,玻璃、陶瓷的着色剂,橡胶制品中的硫化剂与促凝剂等。感光材料,红外探测等应用领域前景广阔,未来碲市场需求也将保持平稳发展的态势。预计2026年,这部分应用领域对碲的需求量将保持平稳。
供应扩张缓慢 需求依旧增长
►SMM评论
长期来看,预计2026年碲市场在供需平衡中会出现小幅供应缺口,因此预计碲价长期上涨的趋势依然未变,尤其在光伏领域及其他领域的潜在应用支持下,碲产品价格仍然具备上行动力。
05 铼供应情况分析
全球铼资源储量高度集中
►SMM评论
全球铼储量高度寡头化,智利占据绝对主导地位。智利一国储量占全球54%,美洲合计占比超7成,供给端地理集中度极高,全球铼原料供给高度依赖南美铜矿山副产,地缘、铜矿开采政策会直接影响全球铼原料供应。在东欧波兰和中亚地区亦有较集中分布
铼为铜钼矿伴生副产品,没有独立开采经济价值。铼不会单独建矿,产量依附于铜、钼主矿的开采节奏;铜矿减产、选矿工艺调整,即便铼资源还在地下,也会直接造成铼产出收缩,这是铼供给最核心的特征。
欧亚主要资源国为俄罗斯、哈萨克斯坦,合计占全球21%,是除美洲之外最重要的铼来源,构成全球第二大供给板块;但整体储量规模与智利差距显著,难以对冲南美的供给波动。
中国铼资源储量分布图
►SMM评论
我国铼可开采总储量为237吨,资源区域集中度极高,黑龙江、陕西两省占绝对主体。
铼全部为伴生矿产,从分布可以看出,国内铼资源高度依附于东北、西北的钼‑铜多金属成矿带,资源地域分布不均衡。少数省份集中绝大部分储量,意味着铼供给受主产区矿山生产扰动影响较大,资源保障风险点较为集中。
中国铼产量增速高于全球主要产区
►SMM评论
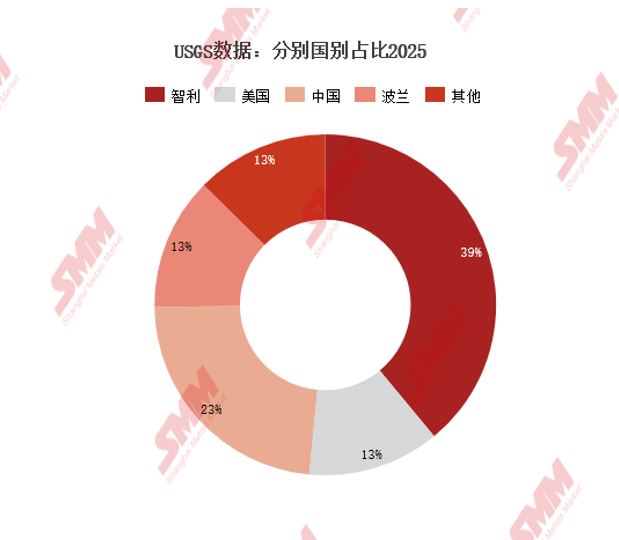
智利依旧是全球铼第一大生产国,2025年产量29吨,占全球39%,2026E产量预计提升,铜副产的资源禀赋决定了智利在铼原料端的龙头地位,供给端的扰动会直接牵动全球铼市场。
中国铼产量增速高于全球主要产区,2025年产量17.4吨,2026E预计增速高于智利,国内铼回收与钼冶炼副产产能稳步释放,但自给占比仅23%,这里包括从海外进口铜钼矿尾渣中提炼的铼,因此中国铼的供给量还受到进口铜钼矿数量及所蕴含的铼品位的影响。
智利、中国、美国、波兰四国合计占据87%的全球产量,美国、波兰各占13%,二者产量增长幅度平缓;铼作为铜、钼冶炼的伴生副产品,原生矿产增量空间有限,未来供给增量更多来自回收再生。
铼酸铵国内产量比重增加,海外进口比重下降
►SMM评论
进口端持续回落:自 2023 年进口峰值 27120 吨逐年下滑,2026E 进口量降至近五年低位,海外原料进口依赖度下降。本土供给稳步抬升:本土产量连续五年上行,国内产能释放是供给增量核心。供给结构实现反转。
原料基底仍高度依赖海外矿源:虽然本土产出体量提升,但从矿石来源口径看,80.22% 的铼酸铵仍是依托进口矿提取,仅 19.78% 来自国内自有矿;本土冶炼加工能力强,原生铼矿资源短板仍存。进口来源高度集中:进口矿当中智利一家占 93%,供给地缘集中度极高,地缘扰动、智利铜矿副产铼产出变化会直接影响国内铼酸铵原料端。
06 铼需求情况分析
中国铼消费格局稳定集中石油化工、医药、航空航天领域
►SMM评论
国内铼消费进入高速增长阶段,2025年消费出现明显跃升,预示高端应用端放量,2026年增速有所回落,但仍维持正增长,需求基数已经抬升至新台阶。
需求结构高度依赖航空航天行业,航发高温合金是铼最核心的下游,行业景气度直接决定铼的整体消费规模。医药、石油化工形成需求补充,石化催化剂领域占比相对有限。现阶段主要增量来自钨铼探针;中长期看点在于钼铼心脏支架产业化落地,支架极高的铼单耗有望大幅打开医疗端铼消费天花板。但航空航天领域需求增速边际减弱。
消费大幅增长背景下,国内铼资源对外依存度高,需求扩张或将进一步放大原料端的供给压力,铼的资源保障重要性持续提升。
航空领域——涡轮叶片占铼最大下游需求
►SMM评论
单晶升级拉动铼单耗上行,三代单晶叶片铼含量高于二代,航空发动机叶片迭代,是铼需求增长的底层驱动,即使产量不变,产品结构升级也会带来铼增量需求。
叶片产能扩张带动铼消费稳步抬升。2022‑2025年叶片产量持续爬坡,铼消费量同步跟随增长;2025‑2026E叶片产量维持高位,铼需求企稳,增量边际有所放缓。铼需求高度绑定航空单晶叶片产能释放节奏:铼几乎核心消耗于高温合金单晶叶片,后续国内航发叶片产能投放进度,将直接决定国内铼的实际消费规模。
短期看,当叶片产量进入平台期后,铼需求进一步增长将主要依靠更高代际单晶叶片占比提升来实现。目前来看涡轮叶片主要采用第二代单晶叶片如DD6等,而第三代单晶叶片DD98M则处于小批量验证阶段,若后续市场放量,则铼的需求将会进一步提升。
石油催化领域需求稳定
►SMM评论
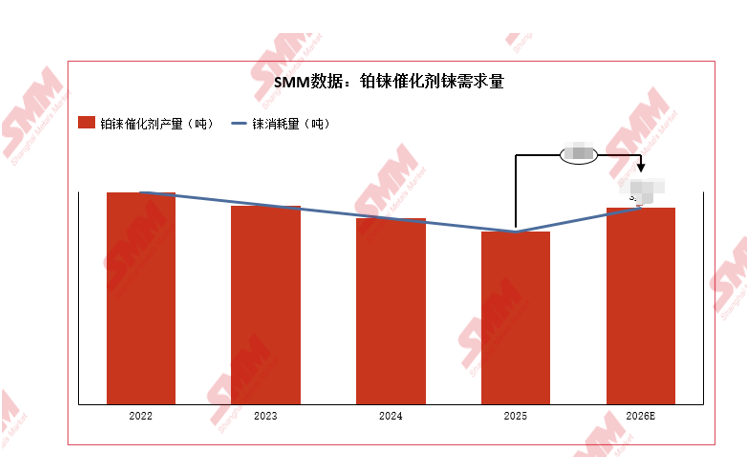
石油催化是国内铼的第二大下游,需求吨级体量,但成长性弱于航发;需求波动更多来自炼化装置检修周期,而非产能大规模扩张。
石油催化领域铼需求整体保持稳态,呈现先降后修复走势。2022‑2025年受炼油装置检修、催化剂更换周期延后影响,铂铼催化剂产量下行,带动铼消费同步回落;2026E随着炼油装置开工恢复,催化剂产出回暖,铼需求有所修复。 铂铼重整催化剂以炼油厂定期更换需求为主,没有爆发式增长逻辑,铼需求跟随炼化行业开工率、催化剂更换周期波动。
由于铂价的大幅上涨预计后续在牌号的选择上石化领域会更倾向于选择高铼耗催化剂牌号,从25年下半年至26年上半年石化采购数量及动向来看也确有这个趋势,总体看未来铂铼催化剂牌号的选择将更多受到铂价扰动。
医疗领域需求快速增长
►SMM评论
钼铼心脏支架铼质量分数达46%,远高于钨铼探针2%,支架若实现规模化放量,会带来医疗领域铼需求的量级式增长。钼铼合金心脏支架应用进展:美国MiRus:2022‑2023小批量临床生产,全球年产数万支级别,国内无该产品本土制造。国内无NMPA获批上市Mo‑47.5Re冠脉/心脏支架产品;仅高校、研究院、材料企业做少量实验室试样、动物实验样件。当前国内主要需求增量来自钨铼探针。
2022‑2025年国产钨铼探针高速发展,铼消耗量大幅提升,是铼新的需求增长点,但绝对体量对比航发叶片(吨级)仍属于公斤级。
现阶段主要增量来自钨铼探针;中长期看点在于钼铼心脏支架产业化落地,支架极高的铼单耗有望大幅打开医疗端铼消费天花板。